2026-10-18 08:31:50 作者:网络
分类:升学就业
秋招挤在宣讲会后排算月薪的应届生,十有八九会漏看offer最底下那行小字的五险一金缴纳规则。别不信。去年我们跟踪的300多份校招offer样本里,近四成学生签完三方才反应过来,公司是按当地最低生活保障基数交的社保,每个月隐形亏掉小一千块,连购房资格的排队年限都要多算两三年。
校招offer里的五险一金,哪些是真的”隐形福利”?
很多HR在宣讲会上拍着胸脯说”我们的福利体系非常完善”,翻到具体的福利明细就会发现,什么免费下午茶、月度团建、节日购物卡,加起来的价值可能还没有公积金缴纳比例差的零头多。
现在国内的公积金缴纳比例范围是5%-12%,由公司在区间内自主选择。别觉得差几个百分点无所谓——举个最直观的例子,月薪1万的情况下,按5%比例交,个人和公司每个月各往你公积金账户打500块,全年累计12000;按12%比例交,个人和公司各打1200块,全年累计28800。这钱是完全属于你的,租房能提、买房能抵贷款、离职换城市也能全额转走,没有任何套路。
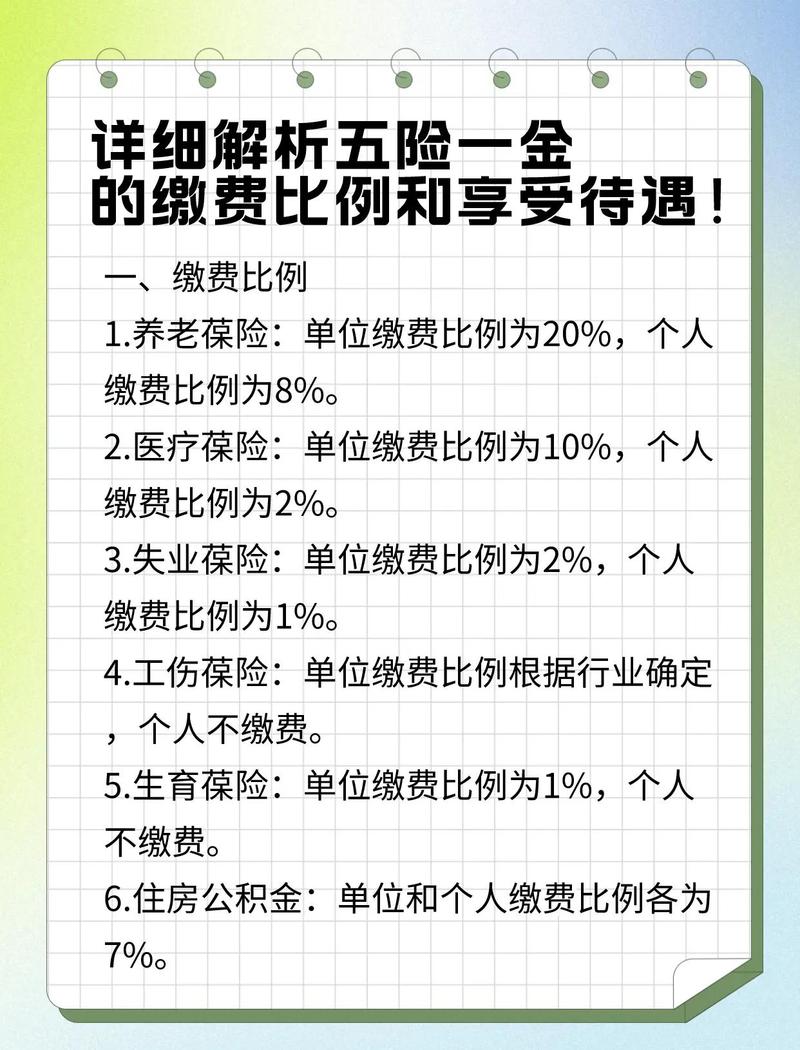 2024年应届生校招offer五险一金缴纳比例对比表
我们在做校招指导的时候,经常碰到学生问各种实操问题,挑两个问得最多的统一说下:
问:公司说”试用期不交五险一金,转正之后再补”,这种操作合规吗?
答:完全不合规!按照2022年社保入税之后的最新征管要求,只要你和公司建立了事实劳动关系,哪怕是试用期第一天,公司就必须给你缴纳社保,那种等转正再补缴的操作,本质上是偷逃社保缴费,会直接影响你试用期期间的医保报销、工伤认定,甚至会导致你在当地的落户资格断档——毕竟现在新一线城市的落户要求,都是算连续社保缴纳时长的,断一个月就要重新等半年。
算薪资的时候,别把”税前工资”和”实际到手”画等号
很多学生算offer性价比的逻辑特别简单:税前工资高的就是好offer。真的太天真了。
同样是税前1万的两个offer,实际的全年收益可能差出两三万。我们拿杭州2024年的社保缴费标准算笔明白账:
A公司:按全额1万的基数缴纳社保,公积金按12%比例交。每个月个人承担的社保费用是1050元,公积金个人部分是1200元,扣完个税之后实际到手大概7500元,每个月打进公积金账户的钱是2400元,全年社保累计缴费基数12万,刚好达到杭州应届生落户的社保基数要求,连续缴6个月就能直接走落户通道。
B公司:按当地最低社保基数4812元缴纳,公积金按5%比例交。每个月个人承担的社保费用是505元,公积金个人部分是240元,扣完个税之后实际到手大概9200元。乍一看每个月比A公司多拿1700块,但是算总账:全年进公积金账户的钱只有5760元,比A公司少了18960元;而且社保缴费基数太低,根本达不到落户的要求,想攒落户资格的话,还要额外花钱找渠道调整基数,前后花的钱比这多拿的2万块还多。
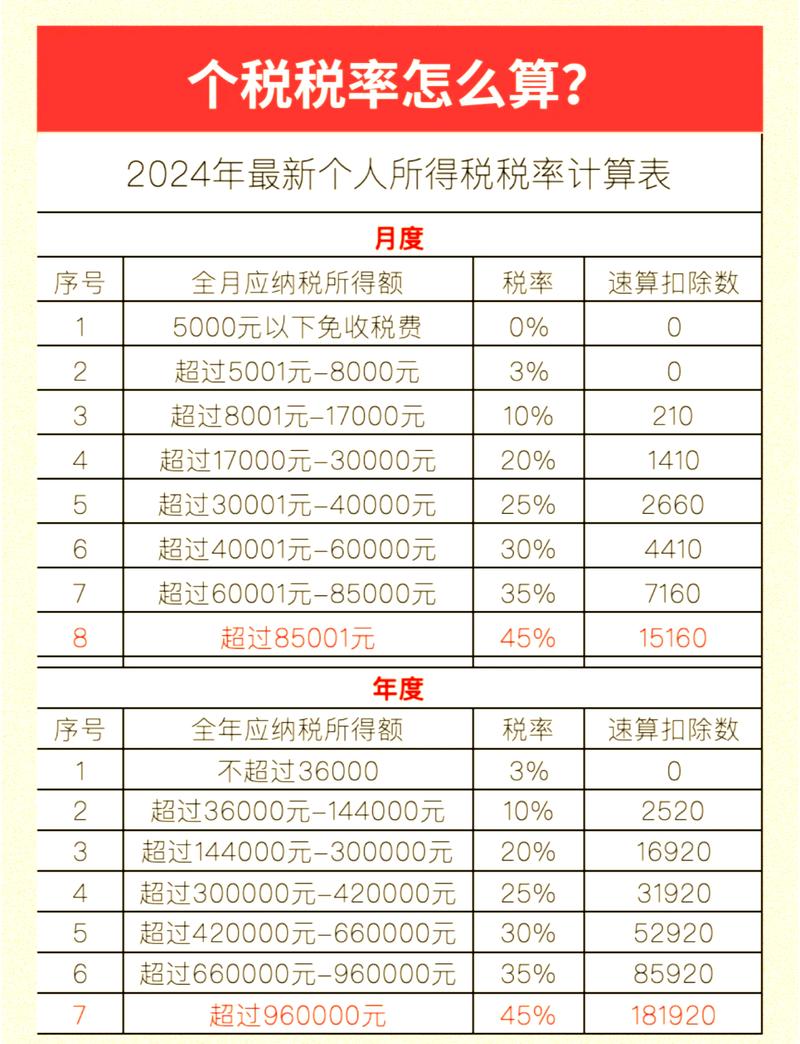 不同缴纳基数下应届生实际收入计算对照表
问:我刚毕业打算先换几个工作试试,社保断缴几个月会不会有大影响?
答:看你接下来的规划。如果只是打算在本地打零工,不落户、不买摇号的房子、不打算在断缴期间做手术用医保报销,那影响确实不大。但如果你想攒落户资格、想拍本地的车牌、想申请公租房,那断一个月都可能要重新算时间。💡 给个小提醒:现在很多城市的灵活就业社保缴纳通道已经对毕业2年内的应届生开放了,要是换工作中间有空窗期,完全可以自己交上养老和医疗,每个月花个一千多块,比断缴之后补的成本低太多。
这些五险一金的坑,签三方之前一定要问清楚
别等签完三方、入职了才反应过来踩坑,签offer之前把这几个问题问清楚,比你跟HR扯半天能不能涨500块工资有用得多:
✅ 问清楚具体的缴纳基数:是按税前全额工资缴纳,还是按当地最低基数,还是按拆分后的”基本工资”部分——很多公司会把工资拆成基本工资+绩效+各类补贴,只按基本工资部分交社保,这是校招里最常见的坑
❗ 问清楚公积金的实际缴纳比例:是5%还是12%,有没有补充公积金——很多国企、事业单位的补充公积金是公司额外缴纳5%-8%,这部分钱也是直接进你个人账户的,相当于隐形涨工资
❗ 问清楚医保的实际缴纳地:很多互联网公司、连锁企业会把员工的社保交到第三方人力公司在外地的账户,你在本地工作看病的话,要走异地就医流程,门诊报销比例会比本地参保低15%-20%,遇到急诊、住院的情况,报销流程特别繁琐
我之前碰到过一个学计算机的应届生,拿了某头部互联网的offer,当时觉得月薪比同届高2k,特别开心,结果入职才发现,医保是交到深圳的,他在杭州工作,去年急性阑尾炎住院,前后跑了三趟异地医保备案,报销比例比本地交医保的同事低了快20%,算下来那次住院自己多掏了小一万,悔得肠子都青了。
这两年我们配合教育部做高校就业指导课程的内容更新,特意把五险一金的权益科普放进了大三的必修实践课里,就是怕刚出校门的学生被offer上的表面数字忽悠,等工作了才发现吃了大亏。毕竟刚毕业的前三年,是你攒社保年限、攒公积金账户余额、攒落户资格的黄金期,这时候在五险一金上吃的亏,后面要花好几年才能补回来。
不过话说回来,也不是说所有按最低基数交社保的公司都不能去。比如你要是打算在这个公司干个半年就走,本身也不打算在这个城市落户,那只要到手工资够高,也不是不能选。对吧?但如果是你打算长期发展的城市,这些细节真的要抠死——毕竟你找工作是换钱换发展,不是来做慈善帮公司省社保钱的。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:找offer别只看月薪!应届生必抠的五险一金细节清单
文章链接:https://rdbsxx.cn/news/77006.html